


(来源:东吴财经通)
一周视点
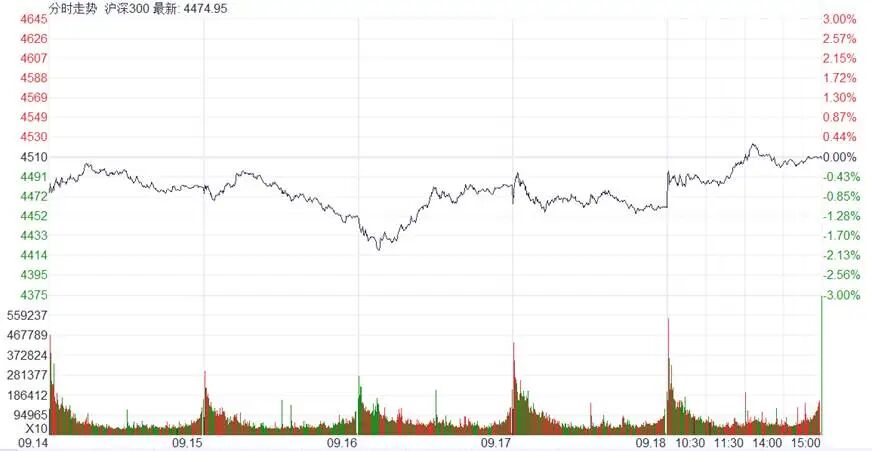
本周市场探底回升,成交金额周二一度创下年内次低的1.61万亿。科创次新股投机性暴涨,先进封装、存储芯片、MLCC等AI科技主线强力修复;军工、粮食种植等持续弱势。全周科创综合+7.18%,上证综指+0.61%,创业板指数+1.52%;沪深300-0.06%。
附图1:沪深300一周走势一览
一、消息面解读:
1、第48届世界技能大赛将于9月22日至27日在上海举办。
投顾观点:华源证券认为,2026年上半年全球人形机器人出货量超2.2万台,同比增长近300%,头部厂商集中度进一步提升。当前,文娱商演、科教以及数据采集仍为主要下游应用,智能制造及仓储物流等真实作业场景占比持续提升。主机厂人形及具身智能收入开始加速兑现,参与者和产品形态继续扩容,应用由科教展示向家庭、仓储物流等场景延伸。随着世界模型与VLA迭代及前期试点项目逐步转向批量部署,服务业和工业场景有望成为下一阶段人形机器人需求增长的核心驱动力。
2、美股发电设备制造商Generac宣布与亚马逊公司就数据中心备用发电机达成供应协议,股价大幅上涨。
投顾观点:分析师认为这笔订单将为其扩产提供支撑,并提升其长期业绩的确定性。东吴证券认为,AIDC基建浪潮下,用电需求爆发式增长,根据IEA预计,到2030年美国AIDC用电量增长至420TWh。美国电网装机规模增长缓慢、老旧火力发电机组加速退役,电网设备老旧、稳定性差。此外,美国数据中心建设区域不平衡,电网互联互通容量低,局部电网面临严重电力短缺问题。北美缺电背景下,燃气轮机加剧短缺,燃气发电机+SOFC作为新兴主电源路线有望快速放量。
二、技术面:
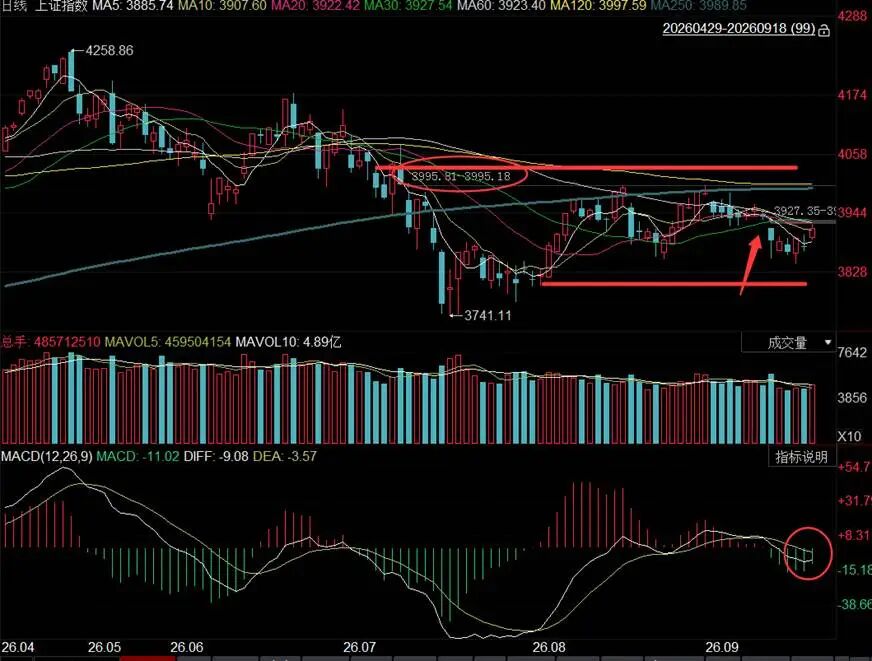
本周上证综指在连续缩量探底后出现反弹,周五收盘收复5、10日均线,但上方年线仍是重压区,同时3927-3921点跳空缺口仍未得到回补,MACD绿柱缩短显示做空动能已得到一定程度释放。双创指数因科技股权重表现导致涨势强弱分明,科创50及科创综指全周领涨。
附图2:上证综指技术分析
三、后市展望及操作:
美联储加息“靴子落地”,市场在充分计价相关压制后出现强力修复。前半周一度受制于两大扰动:一是外部流动性预期,美债利率高位压制高估值成长股估值;二是产业叙事空窗期叠加市场信心不足,成交持续低位增量资金不足,资金只能在题材轮涨与高景气科技间交替修复,市场存量博弈特征明显。但后续在宏观预期修复、产业线索落地后或逐步凝聚主线,而国内稳增长政策预期持续加力,为市场提供底部支撑。不过政策更多托底市场而非拉动指数大涨,市场定价重心从 “预期博弈” 转向 “业绩验证”。市场焦点有望转向上市公司三季报业绩兑现能力+景气度较高的行业。基于震荡市整体格局未变,可利用波动低点提高配置仓位,延续“均衡配置+灵活调整”策略。
8月以来行情更多被部分宏观变量主导——联储重新加息、美国长债利率持续上行、油价重新突破100美元,三者共同催升风险资产压力。但当前时点三条线交易状态已变化:短端利率方面加息预期已大幅前置,边际冲击下降。长端利率已处高位,进一步上行需要新增量冲击;油价和地缘仍有尾部风险,但持续大幅上行+向通胀和利率传导的率相对有限。因此上述压制风险偏好的变量有望边际改善,叠加指数已回落至低位区间,压力缓解或成阶段性反弹的触发因素,部分资金或重新寻找交易机会,市场将重新转向交易切实的产业/景气/盈利基本面。如FCC正式文件落地,Meta Connect与华为秋季发布会定档9月23日,10月下旬美股科技三季报将验证AI资本开支景气,后续增量催化仍值得期待。
临近双节假期市场交易时间碎片化,或加剧市场观望气氛。科技线交易拥挤度已初步缓解在逐步回归常态,微观结构较前期改善明显,2万亿+成交额显示市场流动性不弱,成交低点基本已现,但在没有明确行业趋势出现前,A股或仍将维持震荡轮动格局,延续“反弹—高波震荡”走势路径,赚钱效应扩散带来的再平衡机会值得把握,科技作为受益AI加速发展的行业无疑仍是中期主线,目前的产业扶持方向决定其对市场人气仍是强绑定关系,但板块全面普涨已难实现,下阶段收益更多来自其技内部重新筛选,如具备战略性意义的国产替代+产品渗透率持续提升的方向。震荡市控仓保持账户主动,部分指数ETF近期超跌+底背离,有一定配置价值,适合普通投资者宜逢低定投。
风险提示:地缘风险、中美关税博弈加剧;美联储货币政策反复等对市场情绪的冲击。
邓文渊
执业证书编号:S0600615100001
热点预测
半导体板块
AI浪潮正为功率半导体行业带来历史性拐点机遇。竞争格局方面,海外龙头依旧占据行业顶端。英飞凌凭借全产品组合排名第一,安森美、意法半导体分列二三位,另有五家日本厂商紧随其后;但国产替代进程持续提速,已有五家中国厂商跻身全球前二十。
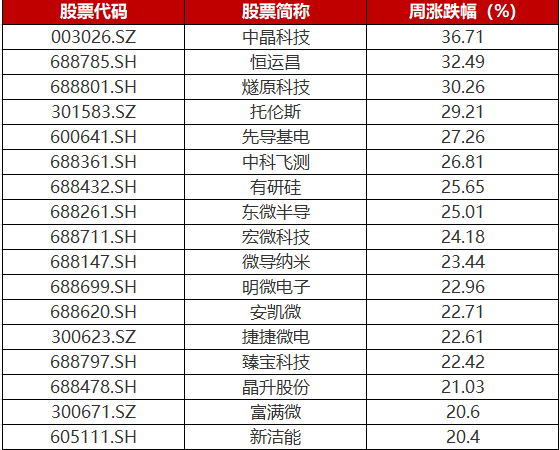
本周半导体板块个股涨幅一览
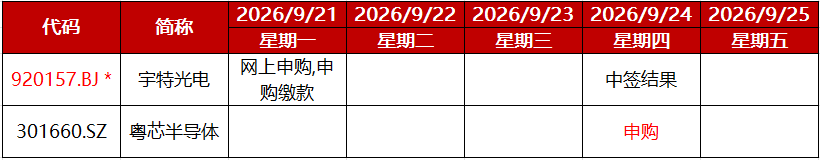
近期事件
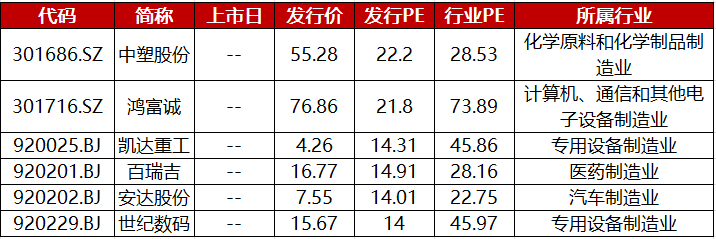
已发行未上市
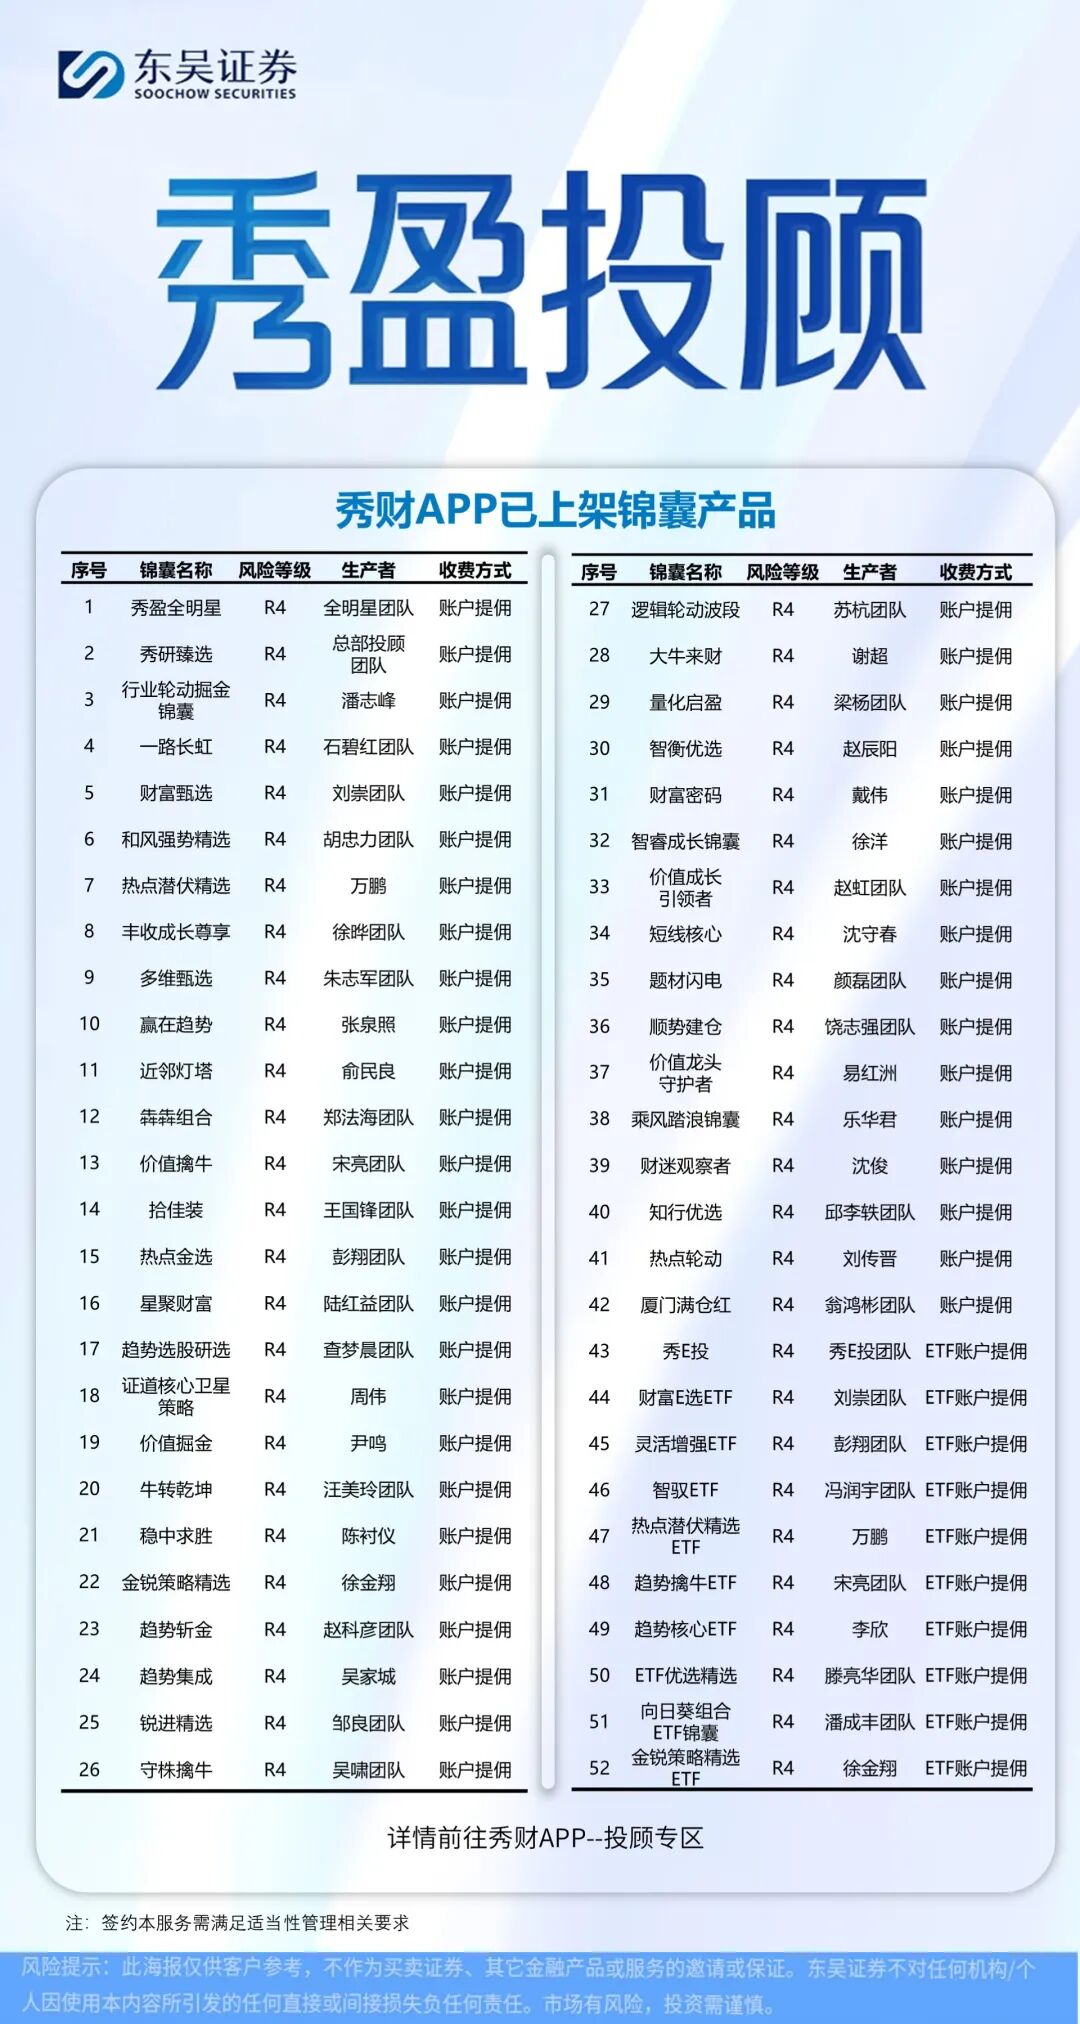
 秀盈投顾产品一览
本材料提供的资讯用于证券市场投资,可能导致投资风险;部分内容涉及高风险金融产品,请投资者审慎参考。
本材料所载内容不构成对具体证券在具体价位、具体时点、具体市场表现的判断或投资建议,不能够等同于指导具体投资的操作性意见。本材料中所引用信息均基于我们认为可靠的信息,我公司对这些信息的准确性及完整性不作任何保证,相关分析解读仅供投资者参考,相关风险务请投资者独立做出评估,自主做出投资决策并自担投资风险,我公司不承担由此可能引起的投资损失和任何法律责任。本材料内容仅代表作者本人观点,版权归属原作者/机构。市场有风险,投资需谨慎。本材料及内容的版权归东吴证券所有。未经东吴证券事先书面许可,任何机构或个人不得以任何形式转载、翻版、复制、刊登和引用相关内容,否则由此造成的一切不良后果及法律责任由私自转载、翻版、复制、刊登和引用者承担。
东吴财经通开启投资新时代!
]article_adlist-->
东吴证券荣誉出品
长按二维码关注
]article_adlist-->长按左侧二维码下载或进入你的秀财APP吧长按右侧二维码可进入东吴掌厅直接办理业务
]article_adlist--> 海量资讯、精准解读,尽在新浪财经APP
盛达优配提示:文章来自网络,不代表本站观点。


